Análisis financiero
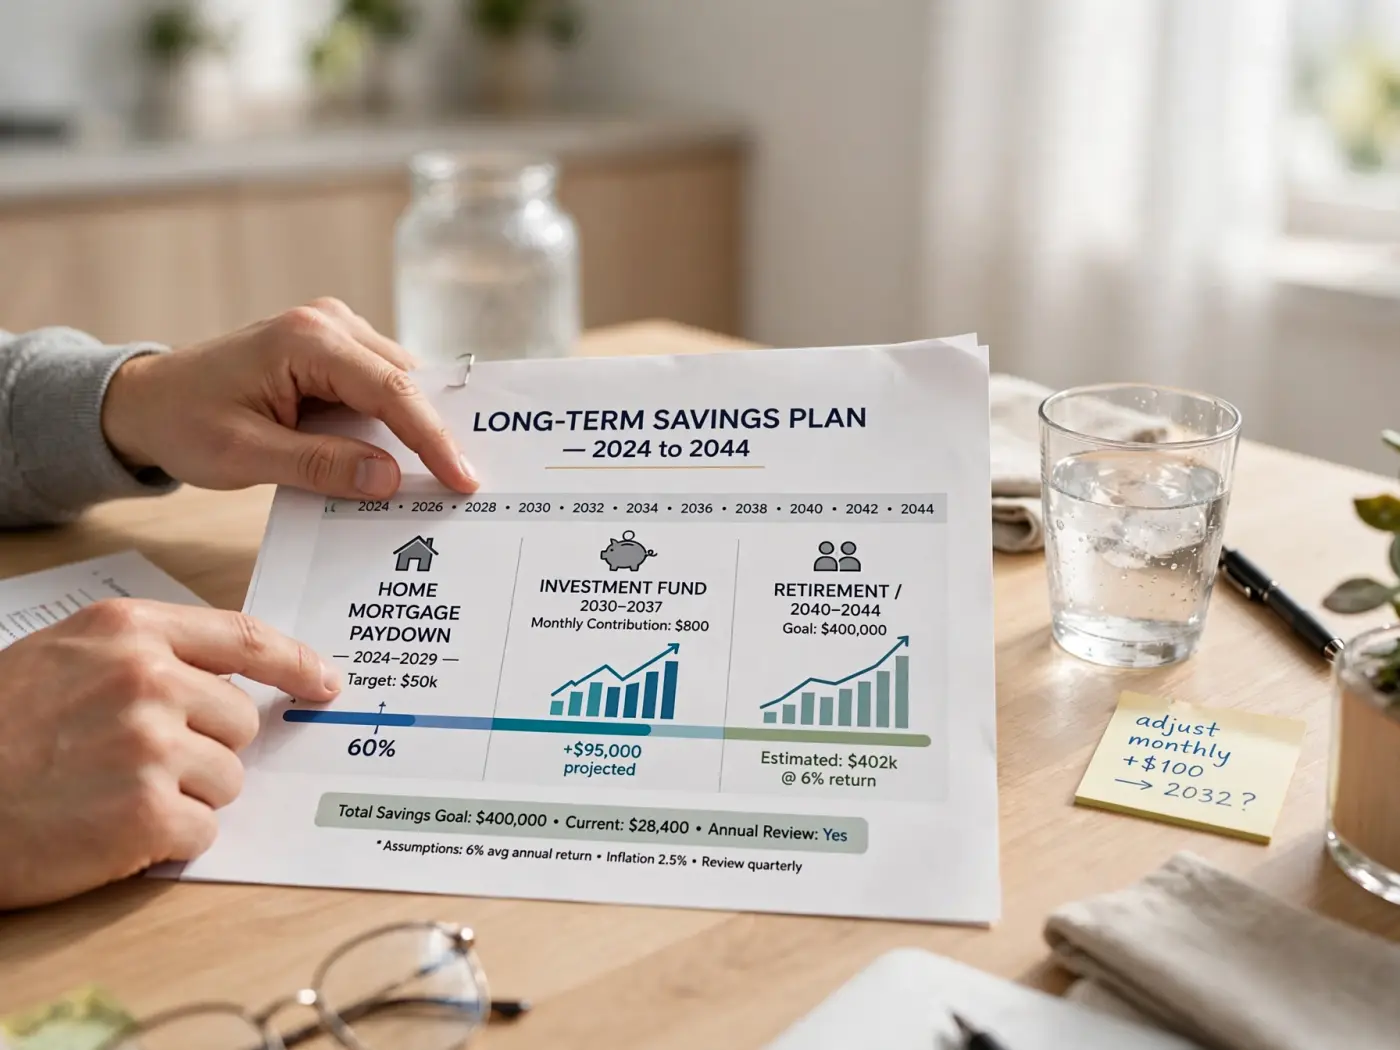
El análisis financiero personal es el punto de partida para cualquier proceso de organización económica. Consiste en un relevamiento ordenado y metódico de su situación financiera actual: cuánto ingresa, cuánto se gasta, qué deudas existen, qué capacidad de ahorro tiene y cuál es su nivel de liquidez. Sin este diagnóstico inicial, cualquier plan financiero carece de fundamento sólido.
En Capital Planificado realizamos este análisis con un enfoque práctico, adaptado a la realidad económica argentina, donde factores como la inflación, la variación del tipo de cambio y las tasas de interés de referencia tienen un impacto directo en el bolsillo de cada familia.
¿Qué se analiza?
Un análisis financiero personal abarca varias dimensiones. A continuación, describimos las principales:
Ingresos
Se relevan todas las fuentes de ingreso: sueldo neto, ingresos por trabajo independiente, rentas, cobros periódicos y cualquier otro flujo de dinero que usted reciba de manera regular o esporádica. Es importante distinguir entre ingresos fijos y variables para construir un presupuesto realista.
Gastos
Se clasifican los gastos en categorías: vivienda (alquiler, expensas, servicios), alimentación, transporte, salud, educación, entretenimiento, seguros, cuotas de créditos y otros. Esta clasificación permite identificar el peso relativo de cada rubro y detectar áreas donde es posible optimizar.
Deudas y obligaciones
Se registran todas las deudas vigentes: tarjetas de crédito, préstamos personales, créditos hipotecarios, deudas informales y compromisos de pago a futuro. Para cada una se considera el capital adeudado, la tasa de interés, el plazo restante y la cuota mensual. Esto permite calcular su nivel de endeudamiento y evaluar si es sostenible.
Liquidez
La liquidez mide su capacidad para hacer frente a gastos imprevistos o urgencias sin necesidad de endeudarse. Se evalúa cuánto dinero disponible tiene en cuentas a la vista, efectivo o instrumentos de fácil rescate, y se lo compara con sus gastos mensuales esenciales.
Ratios financieros explicados de manera simple
Utilizamos algunos indicadores sencillos que permiten resumir su situación en números claros:
- Tasa de ahorro: qué porcentaje de sus ingresos logra destinar al ahorro cada mes. Se calcula dividiendo el ahorro mensual por el ingreso neto mensual.
- Ratio de endeudamiento: qué proporción de sus ingresos mensuales se destina al pago de deudas. Un valor muy alto puede indicar una situación de estrés financiero.
- Cobertura de emergencia: cuántos meses de gastos esenciales podría cubrir con su liquidez disponible, sin recibir ingresos. Es una medida básica de su colchón de seguridad.
- Relación gastos fijos / ingresos: indica qué porcentaje de sus ingresos está comprometido en gastos que no puede reducir fácilmente en el corto plazo.
Estos ratios no son calificaciones ni juicios de valor; son herramientas descriptivas que facilitan la comprensión de su situación y la comparación a lo largo del tiempo.
¿Cómo es el proceso?
- Recopilación de información: le solicitamos datos sobre sus ingresos, gastos, deudas y ahorros. Puede compartirlos mediante planillas, resúmenes bancarios o de la forma que le resulte más cómoda.
- Organización y clasificación: ordenamos la información en categorías claras y calculamos los indicadores mencionados.
- Sesión de análisis: en una reunión remota le presentamos los resultados, explicamos cada indicador y respondemos sus preguntas.
- Informe escrito: recibe un resumen con el diagnóstico, las observaciones y las sugerencias de próximos pasos.
Límites del análisis financiero
El análisis financiero que realizamos tiene carácter informativo y orientativo. No constituye asesoramiento legal, impositivo ni contable. No gestionamos sus fondos, no ejecutamos operaciones en su nombre y no garantizamos resultados de ningún tipo. Las decisiones que usted tome a partir de la información proporcionada son de su exclusiva responsabilidad.